Spaarchallenge 2027: 5 varianten om mee te beginnen
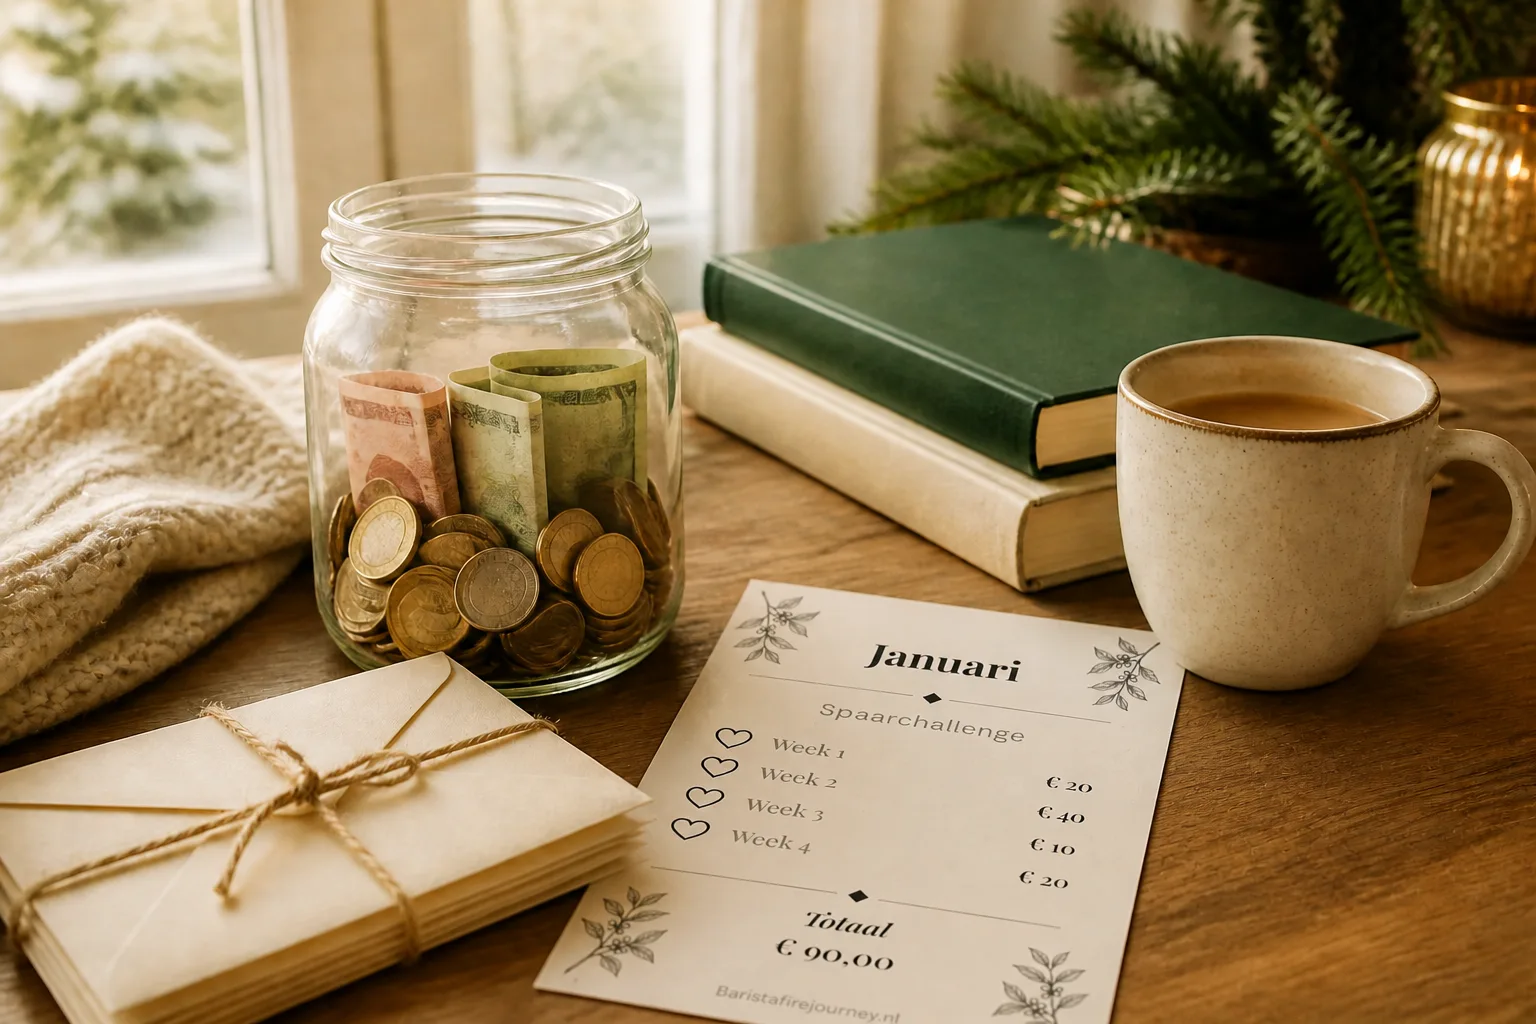
Een spaarchallenge maakt van sparen een spel: elke week een klein bedrag, een vakje om af te vinken en aan het eind van 2027 een pot geld die je helemaal zelf bij elkaar hebt gezet.
In dit artikel zet ik vijf varianten naast elkaar, van de klassieke 52 weken spaarchallenge tot de 100 enveloppen van de 5050 challenge. Ik reken uit wat elke variant oplevert en vertel als psycholoog waarom zo’n spel beter werkt dan het voornemen om “gewoon meer te sparen”. Ik schrijf dit vanuit mijn eigen Barista FIRE traject, waarin ik merkte dat kleine, zichtbare stappen het verschil maken.
- Een spaarchallenge is een spaarschema met vaste of oplopende bedragen dat je een jaar lang afvinkt.
- De vijf varianten in dit artikel leveren in 2027 tussen de €668 en €5.050 op.
- Kies een variant die je ook in je krapste maand volhoudt. Regelmaat is belangrijker dan het bedrag.
Wat is een spaarchallenge?
Een spaarchallenge is een spaarschema voor een vaste periode, meestal een jaar, waarin je volgens een vooraf bepaald patroon geld opzij zet. Je houdt het bij op een geprint vel, in een map of in een app, en je vinkt elk bedrag af zodra het op je spaarrekening staat of in de pot zit.
Het verschil met gewoon sparen zit niet in het geld, maar in de vorm. Een voornemen als “ik ga meer sparen” is vaag. Een schema vertelt je precies wat je deze week moet doen en laat zien hoe ver je al bent. Die concreetheid maakt het makkelijker om te beginnen en om vol te houden.
Ik zie het vooral als oefening in een gewoonte. Het bedrag dat je in 2027 spaart is mooi meegenomen, maar de echte winst is dat je daarna als vanzelf een deel van je inkomen opzij zet. Wil je weten welk spaarpercentage bij jouw doelen past, lees dan ook mijn artikel over je spaarquote berekenen.
5 spaarchallenge varianten voor 2027
Hieronder staan vijf varianten die je op 1 januari 2027 kunt starten. Ze lopen op van laagdrempelig naar ambitieus, maar wat makkelijk is hangt natuurlijk af van je inkomen en je vaste lasten.
1. De 365 dagen spaarchallenge
Elke dag spaar je een bedrag in centen dat gelijk is aan de dag van het jaar: op 1 januari 1 cent, op 31 december €3,65. Opgeteld kom je uit op €667,95. Een slimme variant: je streept elke dag een willekeurig getal tussen 1 en 365 weg. Op een krappe dag kies je 12 cent, op een goede dag €3,40. Zo houd je zelf de regie zonder het schema te breken.
Het nadeel is dat het 365 kleine handelingen zijn. Houd het simpel door elke zondag in één keer de zeven getallen van die week over te maken.
Past bij: wie nog nooit structureel heeft gespaard en eerst wil ervaren dat het lukt.
2. De jaarlijkse spaarchallenge van €1.020
Dit is de variant die ik zelf heb gemaakt voor de printbare vellen op deze site. Elke maand heeft vier weken met een vast bedrag van €10, €20, €30 of €40, en naast elke week een hartje dat je inkleurt zodra het bedrag gespaard is. De maandtotalen lopen van €50 in augustus tot €130 in juli. Augustus is bewust licht, omdat de vakantie dan vaak al genoeg kost. Na twaalf maanden heb je €1.020 gespaard, gemiddeld ruim €21 per spaarweek.
Doordat de bedragen wisselen, voelt het niet als een verplichting die elke week zwaarder wordt, zoals bij oplopende schema’s. Je kunt de vellen als pdf downloaden en printen, met ingevulde bedragen of blanco om zelf in te vullen.
Past bij: wie houvast op papier wil en een spaarchallenge van ongeveer 1000 euro zoekt.
3. De 52 weken spaarchallenge
De bekendste van allemaal. In week 1 spaar je €1, in week 2 €2, en zo verder tot €52 in de laatste week van het jaar. Na een jaar heb je €1.378, ruim €100 per maand.
Het probleem zit in het einde. De zwaarste weken vallen in december, precies wanneer de feestdagen en cadeaus al op je budget drukken. Daarom raad ik de omgekeerde versie aan: begin in januari met €52, als je motivatie het hoogst is, en eindig in december met €1. Het totaal blijft €1.378, maar de zware weken vallen in de maanden waarin je de meeste energie hebt. Bovendien staat je geld dan langer op de rekening, dus je ontvangt ook iets meer rente.
Past bij: wie een bekend, overzichtelijk schema wil en ruim €100 per maand kan missen.
4. De stijgende procenten challenge
Deze variant werkt niet met vaste bedragen, maar met een percentage van je netto inkomen. In januari spaar je 1%, in februari 2%, en zo verder tot 12% in december. Met een netto inkomen van €2.500 per maand spaar je zo €1.950 in een jaar.
Het idee komt uit de gedragseconomie. Richard Thaler en Shlomo Benartzi lieten met hun onderzoek naar het Save More Tomorrow programma zien dat mensen veel vaker blijven sparen als hun spaarpercentage in kleine stappen stijgt, in plaats van in één keer. In hun eerste studie ging het gemiddelde spaarpercentage van de deelnemers in ruim drie jaar van 3,5% naar 13,6%. Je went aan elk percentage voordat het volgende komt. In december zit je boven de 10% van je netto inkomen die het Nibud als richtlijn noemt, en dat is precies het niveau dat je daarna kunt aanhouden.
Past bij: wie al wat spaart en dat wil laten meegroeien met het inkomen.
5. De 5050 spaarchallenge met 100 enveloppen
Je nummert 100 enveloppen van 1 tot en met 100. Elke keer dat je spaart, trek je een envelop en stop je het bedrag dat erop staat erin. Na honderd enveloppen heb je €5.050. Dit is de bekende spaarchallenge van 5000 euro, populair onder de naam cash stuffing.
Wil je alle enveloppen in één jaar vullen, dan kom je uit op gemiddeld €97 per week. Dat is ambitieus. Je kunt het ook over twee jaar verspreiden, of de enveloppen digitaal maken met een lijstje en een overboeking per envelop. Dat laatste heeft mijn voorkeur: contant geld thuis levert geen rente op en valt niet onder het depositogarantiestelsel, dat spaargeld bij een bank tot €100.000 beschermt.
Past bij: wie een groot doel heeft, zoals een volle buffer of een sabbatical, en flink wat spaarruimte.
Welke spaarchallenge past bij jou?
De tabel zet de vijf varianten naast elkaar. Bij de procenten challenge reken ik met een netto inkomen van €2.500 per maand.
| Variant | Totaal in 2027 | Gemiddeld per week | Instap |
|---|---|---|---|
| 365 dagen | €668 | €12,85 | Laag |
| Jaarlijkse €1.020 | €1.020 | €21,25 | Laag tot gemiddeld |
| 52 weken | €1.378 | €26,50 | Gemiddeld |
| Stijgende procenten | €1.950 | €37,50 | Gemiddeld, groeit mee |
| 5050 enveloppen | €5.050 | €97,12 | Hoog |
De procenten challenge is berekend met een netto inkomen van €2.500 per maand. De jaarlijkse €1.020 telt 48 spaarweken, de andere varianten 52. Rente is niet meegerekend.
Je begint net met sparen
Kies de 365 dagen variant of de jaarlijkse €1.020. De bedragen zijn klein genoeg om ook in een tegenvallende maand vol te houden, en dat eerste succes is precies wat je nodig hebt.
Past bij: wie nog geen buffer heeft of net een eerste baan heeft.
Je spaart al, maar wilt meer
Kies de stijgende procenten challenge. Die groeit mee met je inkomen en eindigt op een spaarpercentage dat je daarna gewoon kunt aanhouden.
Past bij: wie een stabiel inkomen heeft en richting financiële onafhankelijkheid wil.
Stel je zet je spaarchallenge op een spaarrekening met 3% rente, zoals de hoogste vrij opneembare rentes in oktober 2026. Omdat het bedrag pas in de loop van het jaar groeit, staat er gemiddeld veel minder op dan het eindbedrag. Bij de 52 weken variant levert dat ongeveer €14 rente op als je oplopend spaart en ongeveer €28 als je aflopend spaart. De echte opbrengst is de gewoonte.
Waarom een spaarchallenge werkt: de psychologie
Als psycholoog vind ik spaarchallenges interessant, omdat ze slim gebruikmaken van een paar mechanismen die we uit onderzoek goed kennen.
Een nieuw begin geeft energie
Onderzoekers Hengchen Dai, Katherine Milkman en Jason Riis beschreven het fresh start effect: mensen beginnen vaker aan een doel na een markeringspunt in de tijd, zoals nieuwjaar, het begin van een maand of een verjaardag. Daarom voelt 1 januari 2027 als een natuurlijk startpunt. Maar elke maandag of eerste van de maand werkt ook.
Zichtbare voortgang trekt je naar de finish
Het goal gradient effect laat zien dat mensen harder hun best doen naarmate een doel dichterbij komt. In een bekende studie met koffiekaarten kochten klanten sneller koffie naarmate de gratis kop in zicht kwam. Een vel met afgevinkte vakjes doet hetzelfde: elk vinkje maakt het volgende makkelijker.
Een als-dan-plan neemt de twijfel weg
Uit het werk van Peter Gollwitzer weten we dat een concreet plan van het type “als X, dan doe ik Y” de kans vergroot dat je een voornemen echt uitvoert. Voor een spaarchallenge kan dat zijn: als het zondagavond is, dan maak ik mijn weekbedrag over. Je hoeft dan niet elke week opnieuw te beslissen.
Wat ik zelf leerde over kleine bedragen
Toen ik aan mijn Barista FIRE traject begon, wilde ik in één keer alles goed doen: een strak budget, een hoog spaarpercentage, beleggen. Dat hield ik niet lang vol. Wat wel werkte, was één vaste handeling per week die zo klein was dat ik er geen excuus voor kon bedenken. Pas toen die gewoonte stond, ging ik de bedragen verhogen.
Daarom geloof ik in een spaarchallenge. Niet om het geld van dat ene jaar, maar om het ritme dat je erna houdt.
Zo start je je spaarchallenge in 2027
-
Kies een doel met een naam
Een buffer, een reis, je eerste belegging. Een doel met een naam houd je langer vol dan “sparen”. Heb je nog geen buffer, begin dan daar. Met de BufferBerekenaar van het Nibud zie je welk bedrag bij jouw situatie past.
-
Kies een variant voor je krapste maand
Kijk naar je vaste lasten en neem je slechtste maand als maatstaf, niet je beste. Een schema dat je in februari opgeeft, levert minder op dan een bescheiden schema dat je het hele jaar volhoudt.
-
Open een aparte spaarrekening
Zet het geld op een eigen rekening met een naam, zodat je het niet steeds ziet op je betaalrekening. Vergelijk de rente: in oktober 2026 lag de hoogste vrij opneembare spaarrente rond de 3%, bij grootbanken vaak een stuk lager.
-
Maak je voortgang zichtbaar
Print je schema en hang het op een plek waar je het elke dag ziet, zoals de koelkast of je bureau. Vink af of kleur een hartje in zodra het bedrag is overgemaakt, niet eerder.
-
Plan nu al wat je doet als je een week mist
Dat gaat gebeuren. Bepaal vooraf of je het bedrag de week erna inhaalt of het vakje zonder schuldgevoel overslaat. Een gemiste week is geen mislukte challenge.
-
Kijk in december vooruit
Beslis wat je met het geld en met de gewoonte doet. Herhaal de challenge met hogere bedragen, of zet een vaste maandelijkse overboeking op. Staat je buffer, dan kun je verder kijken naar sparen en beleggen.
Spaarchallenge zelf maken
Past geen van de vijf bij jou? Een eigen spaarchallenge zelf maken is eenvoudig. Je hebt alleen een patroon nodig en een manier om af te vinken. Een paar ideeën die je los of naast een van de varianten hierboven kunt gebruiken:
- Kleingeld: elke munt van €2 die je terugkrijgt, gaat in de pot.
- Statiegeld: het statiegeld van flessen en blikjes maak je over naar je spaarrekening.
- No-spend dagen: kies per maand een paar dagen zonder uitgaven buiten je vaste lasten en zet opzij wat je normaal had uitgegeven.
- Afronden: rond elke betaling af naar boven. Veel banken kunnen dit automatisch.
- Laten liggen: elke keer dat je een impulsaankoop niet doet, maak je dat bedrag over.
Wil je je eigen bedragen op papier bijhouden, dan is de blanco versie van mijn printbare spaarchallenge daarvoor gemaakt. Meer manieren om ruimte in je budget te vinden lees je in mijn artikel over geld besparen.
Voor- en nadelen van een spaarchallenge
Voordelen
- Concreet: je weet elke week precies wat je moet doen.
- Zichtbaar: afvinken motiveert en laat zien hoe ver je bent.
- Laagdrempelig: je kunt met een paar euro per week beginnen.
- Flexibel: je past de variant aan je eigen situatie aan.
Nadelen
- Willekeurige bedragen: een standaardschema houdt geen rekening met jouw inkomen.
- Eindig: na een jaar stopt het schema, dus de gewoonte moet je bewust doorzetten.
- Contant geld: enveloppen thuis leveren geen rente op en zijn niet beschermd.
- Schuldgevoel: een gemiste week kan voelen als falen als je dat niet vooraf opvangt.
Veelgestelde vragen
Wat is de bekendste spaarchallenge?
De 52 weken spaarchallenge. Je spaart in week 1 €1, in week 2 €2 en zo verder tot €52 in week 52. Na een jaar heb je €1.378.
Hoeveel spaar je met een spaarchallenge in een jaar?
Dat hangt af van de variant. De vijf varianten in dit artikel leveren tussen de €668 en €5.050 op. De stijgende procenten challenge groeit mee met je inkomen: bij €2.500 netto per maand kom je uit op €1.950.
Wanneer kun je het beste beginnen met een spaarchallenge?
1 januari is een natuurlijk startpunt, omdat een nieuw jaar motiveert. Maar je kunt op elke maandag of elke eerste van de maand beginnen. Het schema loopt dan gewoon een jaar vanaf die dag.
Wat doe je als je een week van je spaarchallenge mist?
Bepaal dat vooraf. Je haalt het bedrag de week erna in, of je slaat het vakje over en gaat door. Een gemiste week is geen reden om te stoppen. Mis je vaak een week, kies dan een lichtere variant.
Waar zet je het geld van je spaarchallenge neer?
Het liefst op een aparte, vrij opneembare spaarrekening met een eigen naam. In oktober 2026 lag de hoogste vrij opneembare spaarrente rond de 3%, bij grootbanken vaak lager. Contant geld in enveloppen levert geen rente op.
Betaal je belasting over het geld van een spaarchallenge?
Alleen als je totale vermogen in box 3 op 1 januari boven het heffingsvrij vermogen uitkomt. Voor 2027 staat die grens nog niet vast: het kabinet stelt een verlaging naar €30.846 per persoon voor, terwijl eerder €60.098 gepland was. Een spaarchallenge alleen brengt je daar zelden boven.
Conclusie
Een spaarchallenge is geen financieel wondermiddel, maar wel een van de prettigste manieren om een spaargewoonte op te bouwen. Kies voor 2027 een variant die je ook in je zwaarste maand volhoudt, maak je voortgang zichtbaar en bedenk vooraf wat je doet als het een keer misgaat. Voor mij gaat sparen uiteindelijk over keuzevrijheid: elk afgevinkt vakje is een klein stukje ruimte om later zelf te bepalen hoe je je tijd besteedt.
Verder lezen
Sparen
Twaalf printbare maandvellen met hartjes om in te kleuren, met ingevulde bedragen of om zelf in te vullen.
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Beleggen brengt risico’s met zich mee: je kunt (een deel van) je inleg verliezen. Cijfers en regels, zoals die van Box 3 en de spaarrente, kunnen veranderen.