Financiële blauwdruk: hoe je jeugd je omgang met geld vormt
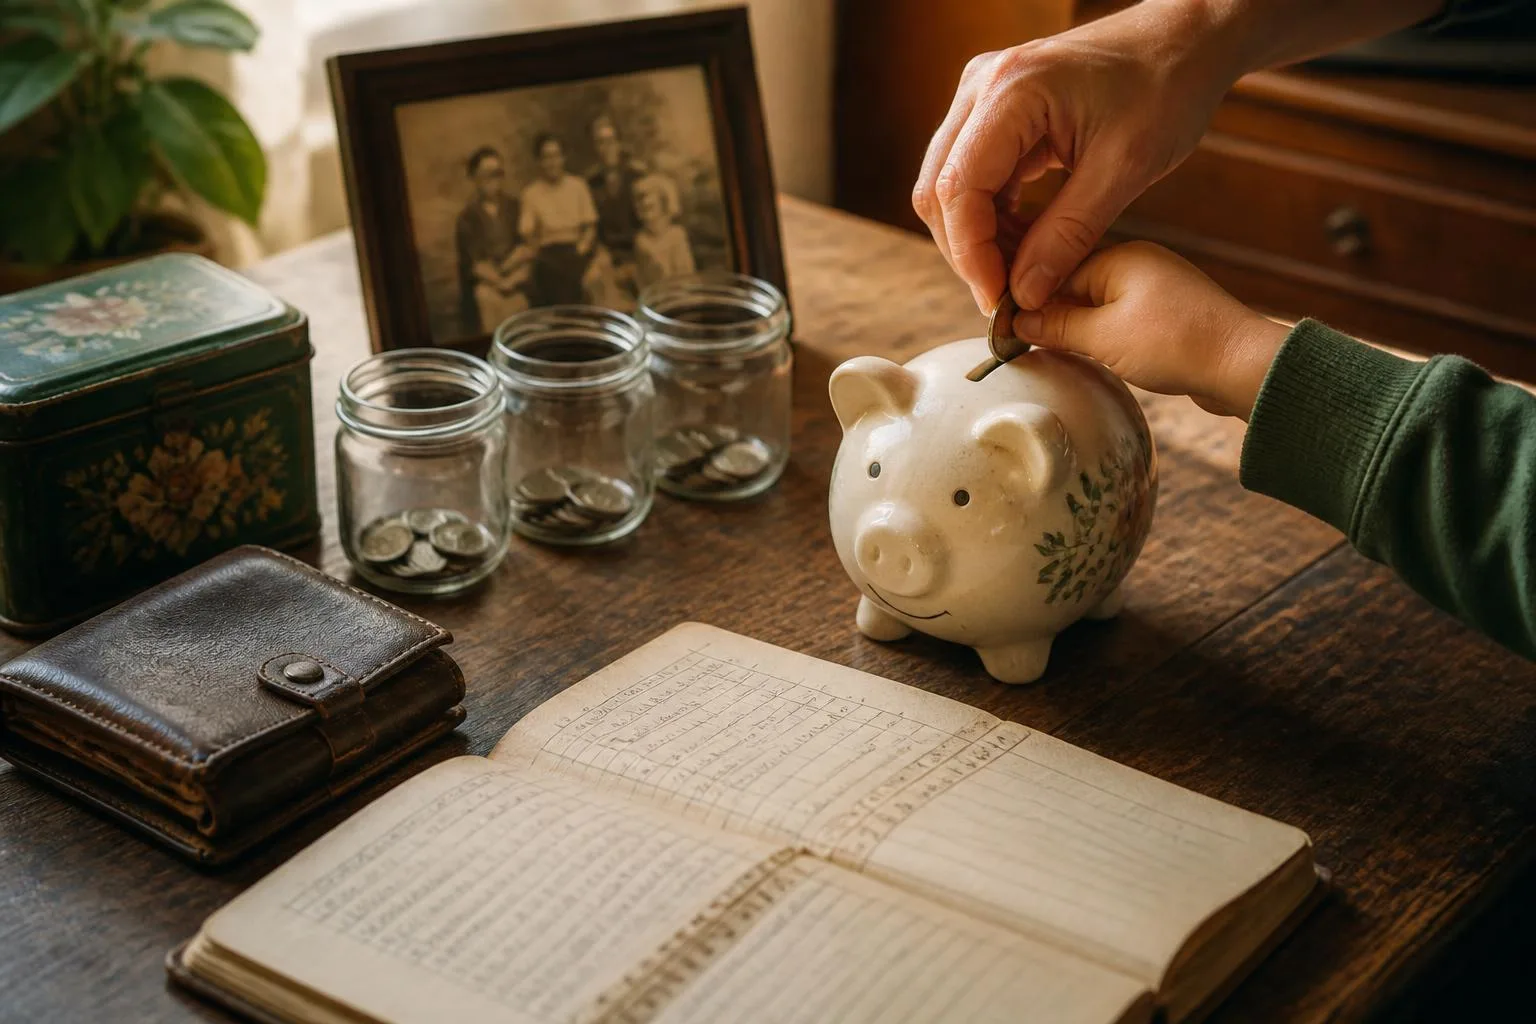
Waarom spaart de een moeiteloos, terwijl de ander met een prima inkomen steeds krap zit? Vaak ligt het antwoord niet in een spreadsheet, maar in je financiële blauwdruk: de overtuigingen over geld die je als kind hebt meegekregen.
Als psycholoog vind ik dit een van de interessantste kanten van geld. Je kunt alle rekenregels van FIRE kennen en toch steeds tegen dezelfde muur lopen. In dit artikel leg ik uit wat een financiële blauwdruk is, wat onderzoek erover zegt, hoe je de jouwe herkent en hoe je hem stap voor stap bijstelt. Zonder zweverigheid, en zonder jezelf of je ouders de schuld te geven.
- Je financiële blauwdruk is het geheel van overtuigingen, gevoelens en gewoonten rond geld die je in je jeugd hebt opgebouwd.
- Onderzoek laat zien dat kinderen rond hun zevende al veel basisgewoonten rond geld hebben, maar die liggen daarna niet vast.
- Psychologen spreken van geldscripts. Je herkent ze aan automatische gedachten en aan steeds terugkerend gedrag.
- Veranderen werkt beter met kleine gedragsexperimenten en realistische gedachten dan met overdreven positieve affirmaties.
Wat is een financiële blauwdruk?
Je financiële blauwdruk is het geheel van overtuigingen, gevoelens en gewoonten rond geld dat je meeneemt uit je jeugd. Het werkt als een ongeschreven handleiding: zonder dat je erover nadenkt, bepaalt hij of je geld uitgeven spannend of geruststellend vindt, of je makkelijk over salaris onderhandelt en of je bij een meevaller spaart of meteen iets koopt.
De term “financiële blauwdruk” komt uit de populaire zelfhulpliteratuur en is geen wetenschappelijk begrip. Psychologen gebruiken liever het woord geldscripts of geldovertuigingen. Het idee erachter is wel goed onderbouwd: wat je als kind ziet en hoort over geld, kleurt hoe je er als volwassene mee omgaat.
Ligt alles vast voor je zevende?
Vaak lees je dat je financiële blauwdruk tussen je geboorte en je zevende “geprogrammeerd” wordt. Dat is te stellig. Onderzoekers van de Universiteit van Cambridge vonden in 2013 dat de meeste kinderen van zeven de basis van geld al snappen: tellen, ruilen, vooruitplannen en wachten op iets. Ook ontwikkelen ze dan al gewoonten die ze vaak meenemen. Maar gewoonten zijn geen vonnis. Ervaringen als puber en volwassene, zoals je eerste baan, een scheiding of een periode van financiële stress, vormen je blauwdruk net zo goed.
Hoe ontstaat je financiële blauwdruk?
Een financiële blauwdruk ontstaat op drie manieren: door wat je hoorde, door wat je zag en door wat je zelf meemaakte.
Wat je hoorde: uitspraken over geld
| Wat je hoorde | Wat een kind kan leren | Wat je later kunt merken |
|---|---|---|
| “Geld groeit niet op bomen” | Geld is schaars | Zuinig zijn, maar ook moeite met genieten van wat je hebt |
| “Dat kunnen we ons niet veroorloven” | Er is altijd tekort | Snel denken in wat niet kan, in plaats van in keuzes |
| “Rijke mensen zijn gierig” | Veel geld maakt je een slecht mens | Ongemak bij succes of bij geld vragen voor je werk |
| “Hard werken loont” | Geld moet je verdienen met zweet | Sterke werkethiek, maar wantrouwen tegen passief inkomen |
| “Geld moet rollen” | Geld is er om te genieten | Ontspannen houding, maar ook impulsaankopen |
Wat je zag: het voorbeeld van je ouders
Gedrag spreekt luider dan woorden. Kinderen pikken op hoe er thuis met rekeningen werd omgegaan: met stress of met rust. Of er openlijk over geld werd gepraat of alleen achter gesloten deuren. Of er ruzie over was. En hoe er werd gereageerd op een kapotte wasmachine of een onverwachte meevaller.
Wat je meemaakte: eigen ervaringen
Een periode van armoede, een ouder die zijn baan verloor of juist een jeugd waarin alles kon, laat sporen na. Ook je temperament speelt mee. Twee kinderen uit hetzelfde gezin kunnen dus een heel andere financiële blauwdruk hebben.
De vier geldscripts van Klontz
De Amerikaanse psycholoog Brad Klontz en collega’s onderzochten welke overtuigingen over geld vaak voorkomen. Ze kwamen uit op vier geldscripts. Het zijn geen persoonlijkheidstypes: de meeste mensen herkennen zich in een mengvorm.
Geldvermijding
Geld is slecht of vies, rijke mensen zijn hebzuchtig en het is deugdzaam om weinig te hebben. Gevolg: je kijkt niet naar je rekeningen en saboteert onbewust je eigen vooruitgang.
Geldaanbidding
Meer geld lost alles op en maakt je gelukkig. Gevolg: je blijft najagen, nooit tevreden, en geeft makkelijk uit in de hoop dat het iets oplost.
Geldstatus
Je eigenwaarde hangt samen met je vermogen en wat je laat zien. Gevolg: uitgaven die meegroeien met je inkomen, en schaamte als het tegenzit.
Geldwaakzaamheid
Je bent voorzichtig, spaart en praat niet over geld. Dat helpt je vaak financieel, maar kan doorslaan in angst en moeite met genieten van wat je hebt opgebouwd.
Uit het onderzoek van Klontz kwam naar voren dat vooral geldvermijding, geldaanbidding en geldstatus samengaan met een lager inkomen en minder vermogen. Geldwaakzaamheid hangt eerder samen met gezond financieel gedrag, maar is niet zonder prijs. Veel FIRE-mensen herkennen zich daarin, ik ook.
Herken je eigen financiële blauwdruk
Je financiële blauwdruk zie je niet direct. Je ziet hem wel terug in patronen. Neem eens rustig de tijd voor deze vragen en schrijf de antwoorden op. Opschrijven helpt, omdat je gedachten dan buiten je hoofd komen te staan.
Over vroeger
- Hoe was de financiële situatie thuis toen je klein was?
- Welke uitspraak over geld hoorde je het vaakst?
- Hoe werd er gepraat over mensen met veel geld?
- Hoe keken je ouders aan tegen schulden en sparen?
Over nu
- Voel je je schuldig als je geld aan jezelf uitgeeft?
- Vermijd je het om naar je rekening te kijken of over geld te praten?
- Neem je impulsieve beslissingen als je je rot voelt?
- Vind je het lastig om geld te vragen voor je werk?
- Word je onrustig bij het idee van veel geld hebben, of juist bij het idee van uitgeven?
Let vooral op momenten waarop je sterk reageert: irritatie, schaamte, onrust of juist een kick. Daar zit je blauwdruk het dichtst onder de oppervlakte. Wil je daarna ook het praktische overzicht, analyseer dan je financiën met dezelfde nieuwsgierigheid.
Je financiële blauwdruk veranderen in vijf stappen
Bewustwording is de eerste stap, maar alleen weten waar een patroon vandaan komt verandert het nog niet. Wat wel werkt, lijkt op hoe we in de cognitieve gedragstherapie werken: gedachten onderzoeken en nieuw gedrag oefenen.
-
Schrijf je geldverhaal op, zonder oordeel
Beschrijf hoe geld thuis werkte en wat je daarvan hebt meegenomen. Je ouders deden wat ze konden met wat ze wisten. Het gaat niet om schuld, maar om begrijpen.
-
Vang je automatische gedachten
Noteer een paar weken lang op momenten met geldspanning vier dingen: de situatie, je gedachte, je gevoel en wat je deed. Zo zie je je geldscripts in actie.
-
Toets de gedachte en maak hem realistischer
Vraag je af wat ervoor en ertegen pleit. “Ik ben slecht met geld” wordt dan bijvoorbeeld “Ik ben nooit geleerd hoe het moet, en ik ben het nu aan het leren”. Dat is geloofwaardiger dan een affirmatie als “Ik ben een geldmagneet”.
-
Doe kleine gedragsexperimenten
Zet een automatische overboeking naar je spaar- of beleggingsrekening klaar. Of geef als geldwaakzame spaarder bewust een vast bedrag per maand uit aan iets wat je echt blij maakt, en kijk wat er gebeurt. Nieuw gedrag overtuigt je brein meer dan nieuwe woorden.
-
Praat erover en kies je invloeden
Praat met je partner of een vriend over geld. Lees over persoonlijke financiën en zoek mensen op met een ontspannen, gezonde houding tegenover geld. Merk je dat geld veel angst of schaamte geeft? Dan kan een psycholoog of budgetcoach helpen.
Positieve zinnen herhalen klinkt onschuldig, maar onderzoek van Wood, Perunovic en Lee uit 2009 liet zien dat mensen met een laag zelfbeeld zich slechter gingen voelen als ze een overdreven positieve zin over zichzelf bleven herhalen. Hun brein ging er juist tegenin. Een realistische, iets mildere gedachte werkt daarom vaak beter.
Wat ik hierin herken
In mijn werk als orthopedagoog zie ik hoe vroeg kinderen oppikken wat volwassenen om hen heen doen, ook met geld. Niet uit wat er gezegd wordt, maar uit de spanning aan de keukentafel of de rust als er iets onverwachts gebeurt.
Bij mezelf herken ik vooral de geldwaakzaamheid. Die heeft me geholpen om te sparen en te beleggen. Maar Barista FIRE gaat voor mij juist ook over nu leven, niet alleen over later. Leren genieten van wat ik heb, zonder schuldgevoel, is daarom net zo goed onderdeel van mijn traject als sparen.
Veelgestelde vragen over de financiële blauwdruk
Wat is een financiële blauwdruk?
Een financiële blauwdruk is het geheel van overtuigingen, gevoelens en gewoonten rond geld dat je vooral in je jeugd hebt opgebouwd. Het stuurt grotendeels onbewust hoe je als volwassene spaart, uitgeeft en over geld denkt.
Wordt je financiële blauwdruk echt voor je zevende gevormd?
Gedeeltelijk. Onderzoek van de Universiteit van Cambridge liet in 2013 zien dat de meeste kinderen van zeven de basis van geld begrijpen en al gewoonten hebben ontwikkeld. Maar latere ervaringen vormen je omgang met geld ook, en als volwassene kun je patronen veranderen.
Wat zijn geldscripts?
Geldscripts zijn onbewuste overtuigingen over geld. Psycholoog Brad Klontz onderscheidt er vier: geldvermijding, geldaanbidding, geldstatus en geldwaakzaamheid. De meeste mensen hebben een mengvorm.
Kun je je financiële blauwdruk veranderen?
Ja. Begin met je patronen herkennen, onderzoek je automatische gedachten en maak ze realistischer. Oefen daarna nieuw gedrag in kleine stappen, zoals automatisch sparen of bewust uitgeven. Bij veel angst of schaamte rond geld kan professionele hulp zinvol zijn.
Werken affirmaties over geld?
Niet altijd. Onderzoek uit 2009 liet zien dat mensen met een laag zelfbeeld zich slechter gingen voelen door overdreven positieve zinnen over zichzelf te herhalen. Realistische gedachten en concreet nieuw gedrag werken voor de meeste mensen beter.
Wat heeft je financiële blauwdruk met FIRE te maken?
Veel. Je kunt een prima plan hebben en toch blijven vastlopen op onbewuste overtuigingen, bijvoorbeeld door uitgaven die meegroeien of door zo voorzichtig te zijn dat je nooit gaat genieten. Wie zijn blauwdruk kent, maakt bewustere keuzes.
Conclusie
Je financiële blauwdruk is geen gevangenis, maar een startpunt. Hij verklaart waarom sommige geldkeuzes vanzelf gaan en andere steeds weer schuren. Door je eigen geldscripts te herkennen, je gedachten te toetsen en in kleine stappen nieuw gedrag te oefenen, schrijf je hem langzaam bij.
En daar draait financiële vrijheid uiteindelijk om: niet alleen genoeg geld hebben, maar ook de vrijheid om er rustig mee om te gaan. Welke uitspraak over geld hoorde jij als kind het vaakst?
Verder lezen
Mindset en Lifestyle
Weet je hoe je over geld denkt? Reken dan uit wat financiële vrijheid voor jou zou kosten.
Dit artikel is algemene informatie en geen persoonlijk financieel of psychologisch advies. Beleggen brengt risico’s met zich mee: je kunt (een deel van) je inleg verliezen. Cijfers en regels, zoals die van Box 3, kunnen veranderen.