Huishoudboekje in Excel: gratis sjabloon en hoe je het bijhoudt
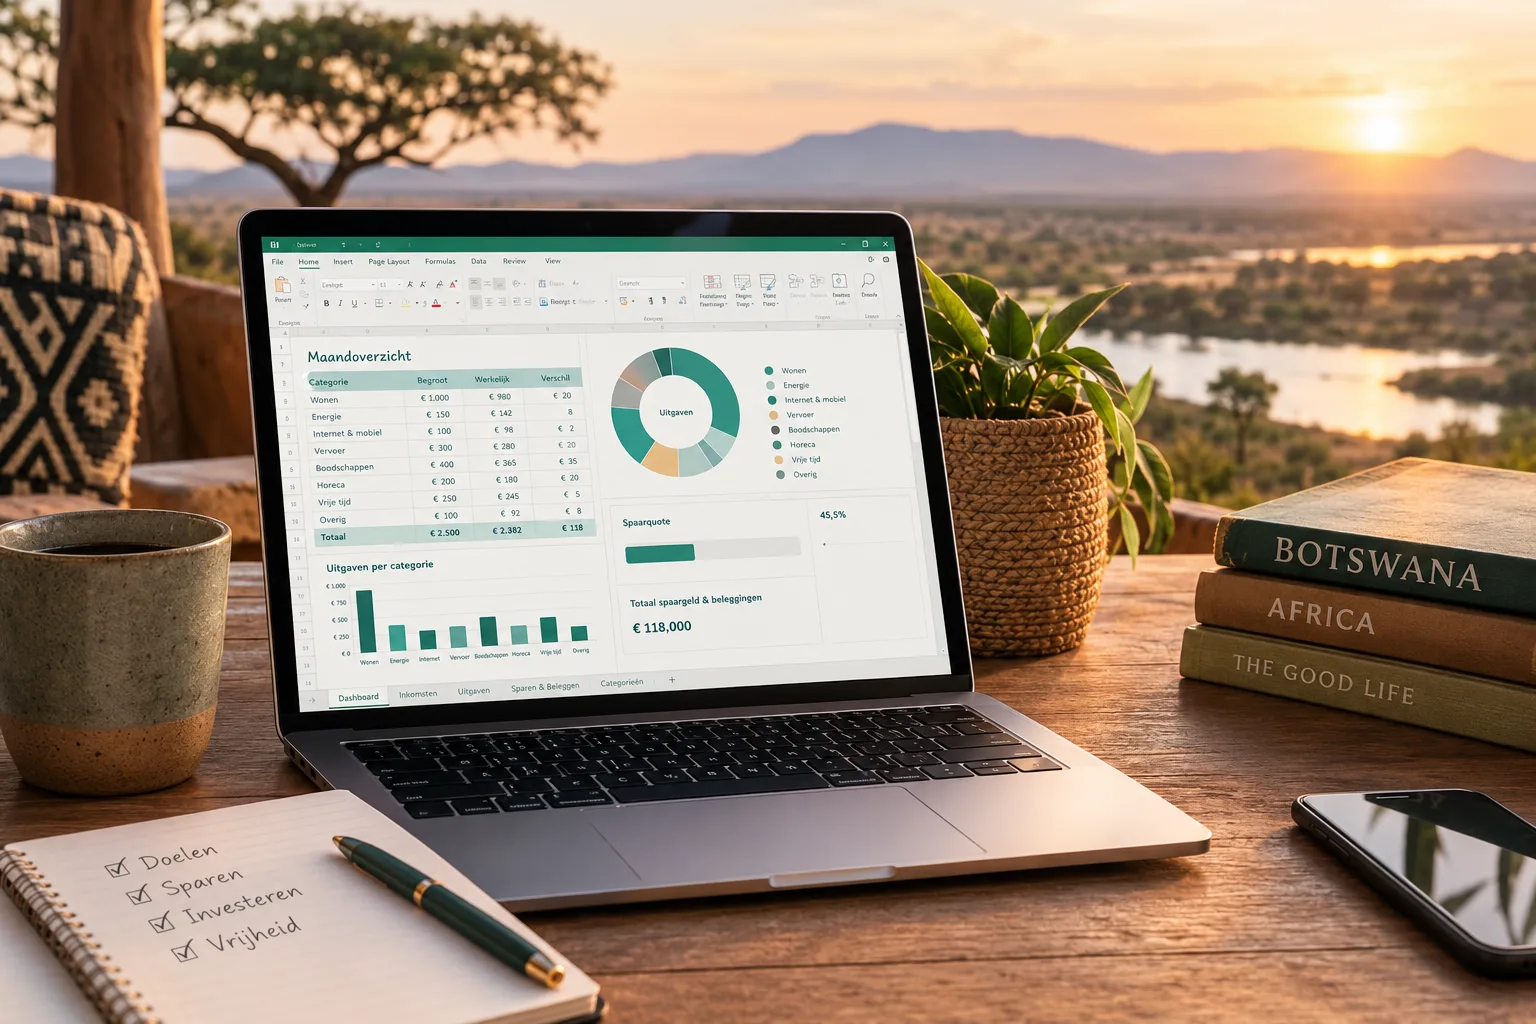
Een huishoudboekje in Excel is het saaiste en tegelijk krachtigste hulpmiddel op weg naar financiële vrijheid. In dit artikel laat ik zien hoe mijn gratis huishoudboekje Excel is opgebouwd, hoe je er zelf een maakt en vooral: hoe je het volhoudt.
Als psycholoog zie ik steeds hetzelfde patroon: mensen weten ongeveer wat ze verdienen, maar hebben geen idee waar het geld daarna heen gaat. Dat is geen gebrek aan discipline, ons brein is gewoon slecht in het onthouden van kleine bedragen. Een huishoudboekje maakt het zichtbaar. Ik schrijf dit vanuit mijn eigen Barista FIRE-traject, waarin ik meer dan de helft van mijn inkomen spaar en beleg, en dat begon met precies dit soort saaie overzichten.
- Een goed huishoudboekje in Excel heeft drie onderdelen: een lijst met transacties, vaste categorieën en een maandoverzicht dat zichzelf uitrekent.
- Houd het minstens drie maanden bij, liever een jaar. Dan zie je ook de onregelmatige uitgaven.
- Importeer je bankafschrift als CSV-bestand, dan ben je er hooguit een kwartier per week mee bezig.
- Voor FIRE is het huishoudboekje de basis: uit je jaaruitgaven volgt je spaarquote en je FIRE-getal.
Wat is een huishoudboekje en waarom in Excel?
Een huishoudboekje is een overzicht van al je inkomsten en uitgaven, per maand en per categorie. Vroeger was dat een schriftje met kolommen, het Nibud noemt het nog steeds een kasboek. Tegenwoordig doe je het in een spreadsheet of een app. Het doel is niet om elke euro te verantwoorden, maar om patronen te zien: waar gaat je geld structureel heen, en klopt dat met wat je belangrijk vindt?
Ik kies zelf voor een huishoudboekje in Excel (of Google Spreadsheets, dat werkt hetzelfde). Je bepaalt zelf welke categorieën je gebruikt, je gegevens blijven bij jou en je kunt er later eigen berekeningen aan toevoegen, zoals je spaarquote of je FIRE-getal. Een app doet veel automatisch, maar zodra je wilt doorrekenen wat Barista FIRE voor jou betekent, loop je tegen de grenzen aan.
Huishoudboekje inkomsten en uitgaven: het verschil met een begroting
Een begroting is een plan voor de toekomst: dit wil ik uitgeven. Een huishoudboekje is de werkelijkheid: dit heb ik uitgegeven. Je hebt ze allebei nodig, maar begin met het huishoudboekje. Een begroting zonder echte cijfers is vooral een wensenlijstje. Na een paar maanden bijhouden kun je met regels als de 50/30/20-regel een begroting maken die past bij je leven.
Gratis huishoudboekje Excel template: zo is het opgebouwd
Mijn gratis huishoudboekje Excel bestaat uit vier tabbladen. Je hoeft alleen in het eerste tabblad iets in te vullen, de rest rekent zichzelf uit. Zo ziet het sjabloon eruit:
| Tabblad | Wat staat erin | Wat doe jij |
|---|---|---|
| Transacties | Datum, omschrijving, bedrag en categorie van elke af- en bijschrijving | Bankafschrift plakken en categorie kiezen |
| Categorieën | Je vaste lijst met categorieën, met het label vast of variabel | Een keer instellen |
| Maandoverzicht | Per categorie het totaal per maand en het gemiddelde over het jaar | Alleen kijken |
| FIRE | Spaarquote, jaaruitgaven en een eerste schatting van je FIRE-getal | Alleen kijken |
Als je alles in een lange lijst zet en pas daarna laat optellen, kun je je bankafschrift in een keer plakken. Je hoeft dus nooit bedragen over te typen. Dat scheelt tijd en het voorkomt fouten. Het maandoverzicht haalt de totalen er met een formule uit.
Voorbeeld huishoudboekje Excel: een maand in cijfers
Om te laten zien wat het maandoverzicht oplevert, heb ik een voorbeeld uitgewerkt voor een alleenstaande met € 3.200 netto per maand. Dit zijn geen cijfers van mijzelf en ook geen norm, wel een realistisch beeld van hoe het eruitziet.
Fictief voorbeeld. De spaarquote in dit voorbeeld is 36%: € 1.150 van € 3.200 netto.
Welke categorieën zet je in je huishoudboekje?
De categorieën zijn het hart van je huishoudboekje. Te weinig en je ziet niets, te veel en je raakt verdwaald. Ik werk met ongeveer twaalf categorieën, verdeeld in vaste en variabele uitgaven. Vaste uitgaven wijzigen weinig per maand, variabele uitgaven kun je direct beïnvloeden. Meer over de vaste kant lees je in mijn artikel over vaste lasten.
Vaste lasten
- Wonen: huur of hypotheek, servicekosten, gemeentelijke belastingen.
- Energie en water
- Verzekeringen: zorg, aansprakelijkheid, inboedel.
- Abonnementen: telefoon, internet, streaming, sport.
- Vervoer: ov, auto, fiets.
Variabele uitgaven
- Boodschappen
- Persoonlijk: kleding, verzorging.
- Vrije tijd: uit eten, uitjes, hobby’s.
- Cadeaus en gelegenheden
- Reserveringen: vakantie, onderhoud, vervanging.
- Sparen en beleggen: als eerste, niet als restpost.
Zet sparen en beleggen bovenaan in je huishoudboekje, als een uitgave aan je toekomstige zelf. Wie sparen ziet als wat overblijft, houdt aan het eind van de maand meestal niets over. Wie het als eerste boekt, past de rest eromheen aan.
Zo maak je een huishoudboekje in Excel in 6 stappen
Wil je liever zelf een huishoudboekje in Excel maken? Dat kan in een uurtje. Deze stappen werken in Excel, Numbers en Google Spreadsheets. De formules staan in de Nederlandse versie van Excel, met puntkomma’s.
-
Maak een tabblad Transacties
Zet bovenaan vier kolommen: Datum, Omschrijving, Bedrag en Categorie. Maak er een tabel van (Invoegen, Tabel). Dan rekenen je formules automatisch mee als je onderaan regels toevoegt.
-
Maak een vaste lijst met categorieën
Zet je categorieën in een tweede tabblad. Gebruik Gegevensvalidatie op de kolom Categorie, met die lijst als bron. Zo kies je uit een keuzelijst en voorkom je dat Boodschappen en boodschappen als twee categorieën tellen.
-
Download je bankafschrift
Exporteer je transacties van de afgelopen maand als CSV- of Excel-bestand vanuit je bankapp of internetbankieren en plak datum, omschrijving en bedrag in je tabel.
-
Geef elke regel een categorie
De eerste maand kost dit het meeste tijd. Daarna herken je de terugkerende afschrijvingen meteen. Twijfel je, kies dan de categorie die het dichtst in de buurt komt en ga door.
-
Laat het maandoverzicht rekenen
Gebruik in een derde tabblad SOM.ALS, bijvoorbeeld =SOM.ALS(Transacties!D:D;”Boodschappen”;Transacties!C:C). Wil je per maand splitsen, gebruik dan SOMMEN.ALS met een extra voorwaarde op de datum.
-
Voeg een FIRE-regel toe
Bereken onderaan je spaarquote (sparen gedeeld door netto inkomen) en je jaaruitgaven. Vermenigvuldig je jaaruitgaven met 25 voor een eerste schatting van je FIRE-getal.
Het Nibud heeft een duidelijk stappenplan om een kasboek te maken, handig als je liever op papier begint. Het principe is hetzelfde: alles opschrijven, indelen en na een paar maanden terugkijken.
Hoe houd je je huishoudboekje bij zonder af te haken?
Een huishoudboekje maken is makkelijk. Het bijhouden is waar het misgaat. Na drie weken staat het bestand ergens in een map en kijk je er niet meer naar. Vanuit de psychologie weet ik dat dat bijna nooit aan wilskracht ligt, maar aan de manier waarop de gewoonte is ingericht.
Koppel het aan een vast moment
Gewoontes hangen aan een aanleiding. Kies een vast moment, bijvoorbeeld zondagochtend bij je eerste koffie, en doe dan je wekelijkse kwartier. Wekelijks werkt beter dan dagelijks (te veel gedoe) en beter dan maandelijks (dan is het een berg werk en weet je niet meer wat die rare afschrijving was).
Kijk zonder oordeel
Veel mensen stoppen omdat de cijfers schuld of schaamte oproepen. Dat is een vorm van vermijding, en die kennen we allemaal. Behandel je huishoudboekje als data, niet als rapportcijfer. Je kijkt wat er is, je trekt een conclusie en je past hooguit een ding aan. Als geld bij jou veel spanning geeft, lees dan ook mijn artikel over financiële stress.
Wat mijn eigen huishoudboekje me liet zien
Toen ik begon met FIRE, dacht ik dat ik al zuinig leefde. Mijn huishoudboekje vertelde een ander verhaal. Het waren niet de grote posten, maar de kleine terugkerende dingen: abonnementen die ik vergeten was, boodschappen zonder plan, cadeaus die ik altijd op het laatste moment kocht. Niets daarvan was fout, maar het meeste paste niet bij wat ik echt wilde.
Inmiddels spaar ik meer dan de helft van mijn inkomen en heb ik een duidelijk doel: rond mei 2027 verhuizen naar Botswana. Elke categorie in mijn huishoudboekje is nu een kleine keuze voor die toekomst. Dat voelt niet als inleveren, het voelt als richting.
Van huishoudboekje Excel naar spaarquote en FIRE-getal
Voor de meeste mensen is een huishoudboekje een manier om rond te komen. Voor FIRE is het meer: het is de bron van de twee getallen die alles bepalen. De eerste is je spaarquote, het deel van je netto inkomen dat je spaart of belegt. De tweede is je jaaruitgaven, want daarmee bereken je hoeveel vermogen je nodig hebt.
| Uit je huishoudboekje | Voorbeeld | Wat het betekent |
|---|---|---|
| Netto inkomen per maand | € 3.200 | Je startpunt |
| Sparen en beleggen per maand | € 1.150 | Spaarquote 36% |
| Uitgaven per jaar | € 24.600 | Wat je leven kost |
| FIRE-getal (25 keer jaaruitgaven) | € 615.000 | Vermogen voor volledige FIRE |
Werk je straks nog parttime, dan hoeft je vermogen alleen het gat tussen je parttime inkomen en je uitgaven te dekken. Verdien je in dit voorbeeld nog € 1.500 netto per maand, dan is het gat € 550 per maand. Met dezelfde vuistregel is dat ongeveer € 165.000, een stuk haalbaarder.
De vuistregel van 25 keer je jaaruitgaven komt van de 4%-regel. Die is gebaseerd op historische rendementen en geeft geen garantie, zeker niet bij een lange periode zonder werk. Zie het als een richtpunt, niet als een belofte. Hoe je dit voor Nederland uitrekent, lees je in Barista FIRE berekenen.
Waarom een jaar bijhouden het verschil maakt
Drie maanden is genoeg voor een eerste beeld, maar jaarlijkse kosten zoals de autoverzekering, de vakantie of de tandarts vallen dan vaak buiten de boot. En prijzen veranderen: volgens het CBS was de inflatie in september 2026 3,4%, terwijl voedingsmiddelen juist goedkoper werden. Je eigen huishoudboekje laat zien wat dat voor jou betekent, en dat is betrouwbaarder dan elk landelijk gemiddelde.
Huishoudboekje Excel of app: wat past bij jou?
Er zijn goede huishoudboekje apps, ook gratis varianten met een koppeling met je bank. Toch blijf ik zelf bij een spreadsheet. Dit zijn de afwegingen.
Voordelen van Excel
- Controle: je kiest zelf je categorieën en berekeningen.
- Privacy: je gegevens staan alleen bij jou.
- FIRE-berekeningen: spaarquote, FIRE-getal en scenario’s voeg je zelf toe.
- Gratis: geen abonnement nodig.
Nadelen van Excel
- Handwerk: je moet zelf importeren en indelen.
- Drempel: formules kunnen in het begin lastig voelen.
- Geen meldingen: niemand herinnert je eraan, dat moet je zelf regelen.
- Mobiel: op je telefoon werkt een spreadsheet minder prettig.
Mijn advies: begin waar de drempel het laagst is. Wie nu niets bijhoudt, heeft meer aan een app die hij echt opent dan aan een perfect huishoudboekje in Excel dat ongebruikt blijft. Wil je verder dan bijhouden, dan is een spreadsheet de logische volgende stap.
Veelgestelde vragen
Wat is het beste huishoudboekje in Excel?
Het beste huishoudboekje in Excel is het boekje dat je echt bijhoudt. Kies een sjabloon met een tabblad voor transacties, een vaste lijst met categorieën en een maandoverzicht dat zichzelf uitrekent. Hoe minder je per keer hoeft te typen, hoe groter de kans dat je het volhoudt.
Is er een gratis huishoudboekje Excel template?
Ja. Onderaan dit artikel kun je mijn gratis huishoudboekje Excel downloaden in ruil voor je e-mailadres. Ook het Nibud heeft gratis hulpmiddelen, zoals een stappenplan voor een kasboek. Je kunt ook zelf een sjabloon maken met de zes stappen uit dit artikel.
Welke categorieën zet je in een huishoudboekje?
Begin met inkomsten, wonen, energie en water, verzekeringen, abonnementen, vervoer, boodschappen, persoonlijke uitgaven, vrije tijd, cadeaus, reserveringen en sparen of beleggen. Houd het bij tien tot vijftien categorieën. Meer categorieën geven niet meer inzicht, wel meer werk.
Hoe lang moet je een huishoudboekje bijhouden?
Houd het minstens drie maanden bij om een betrouwbaar beeld te krijgen, omdat jaarlijkse en onregelmatige uitgaven anders buiten beeld blijven. Voor FIRE is een volledig jaar ideaal: dan weet je wat je jaarlijks uitgeeft en kun je je FIRE-getal berekenen.
Kan ik mijn bankafschrift importeren in Excel?
Bij de meeste Nederlandse banken kun je je transacties downloaden als CSV- of Excel-bestand. Die plak je in het tabblad met transacties en daarna geef je elke regel een categorie. Zo hoef je niets over te typen.
Is een huishoudboekje in Excel beter dan een app?
Dat hangt af van wat je zoekt. Een app met bankkoppeling kost minder tijd, een huishoudboekje in Excel geeft meer controle, privacy en ruimte om zelf FIRE-berekeningen toe te voegen. Veel mensen beginnen met een app en stappen over op Excel zodra ze verder willen rekenen.
Conclusie
Een huishoudboekje is geen keurslijf, het is een spiegel. Het laat zien waar je geld nu heen gaat, zodat je kunt kiezen waar je het voortaan heen wilt laten gaan. Of je nu een app gebruikt of mijn huishoudboekje in Excel: het gaat om het wekelijkse kwartier en de eerlijke blik. Uit die cijfers volgen je spaarquote, je FIRE-getal en uiteindelijk je keuzevrijheid. Want daar gaat het mij om: niet om zo weinig mogelijk uitgeven, maar om zelf bepalen hoe je je tijd en geld besteedt.
Verder lezen
Uitgaven
Laat je e-mailadres achter en je ontvangt mijn huishoudboekje in Excel, met categorieën, maandoverzicht en een eerste schatting van je FIRE-getal. Wil je verder rekenen, met Barista FIRE, scenario’s en je eigen tijdlijn, bekijk dan het FIRE-dashboard.
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Beleggen brengt risico’s met zich mee: je kunt (een deel van) je inleg verliezen. Cijfers en regels, zoals die van Box 3, kunnen veranderen.